
Vous êtes à la table de la cuisine, deux onglets ouverts dans le navigateur. L'un propose un abonnement à 5 $ par mois qui se renouvelle tout seul. L'autre, une licence à 60 $ payable une seule fois : vous sortez votre carte, et plus jamais. Les deux font à peu près le même travail, et le chiffre le plus bas semble évident, jusqu'à ce qu'on pose la question qui s'impose : moins cher sur quelle durée ?
Douze mois de cet abonnement coûtent 60 $. Au premier anniversaire, les deux options sont à égalité, et dès le treizième mois, l'une continue de prélever pendant que l'autre est déjà payée. L'étiquette décrivait un seul paiement. La décision, elle, porte sur une période d'utilisation.
Coûts et revenus n'ont de sens qu'ensemble, et tous deux vont bien plus loin que le reçu qui atterrit dans votre boîte mail. Voici comment construire cette relation pas à pas : les trois chiffres qui sous-tendent n'importe quelle activité, la façon dont les coûts évoluent quand les ventes montent, l'influence des modèles de facturation sur les revenus, et le moyen de trouver le point où les deux côtés se rejoignent. Ensuite, on va là où les étiquettes de prix ne vont pas : les coûts cachés du temps, du changement d'outil, de l'enfermement et du risque, qui décident de plus de résultats que le prix affiché.
Coûts et revenus en un coup d'œil
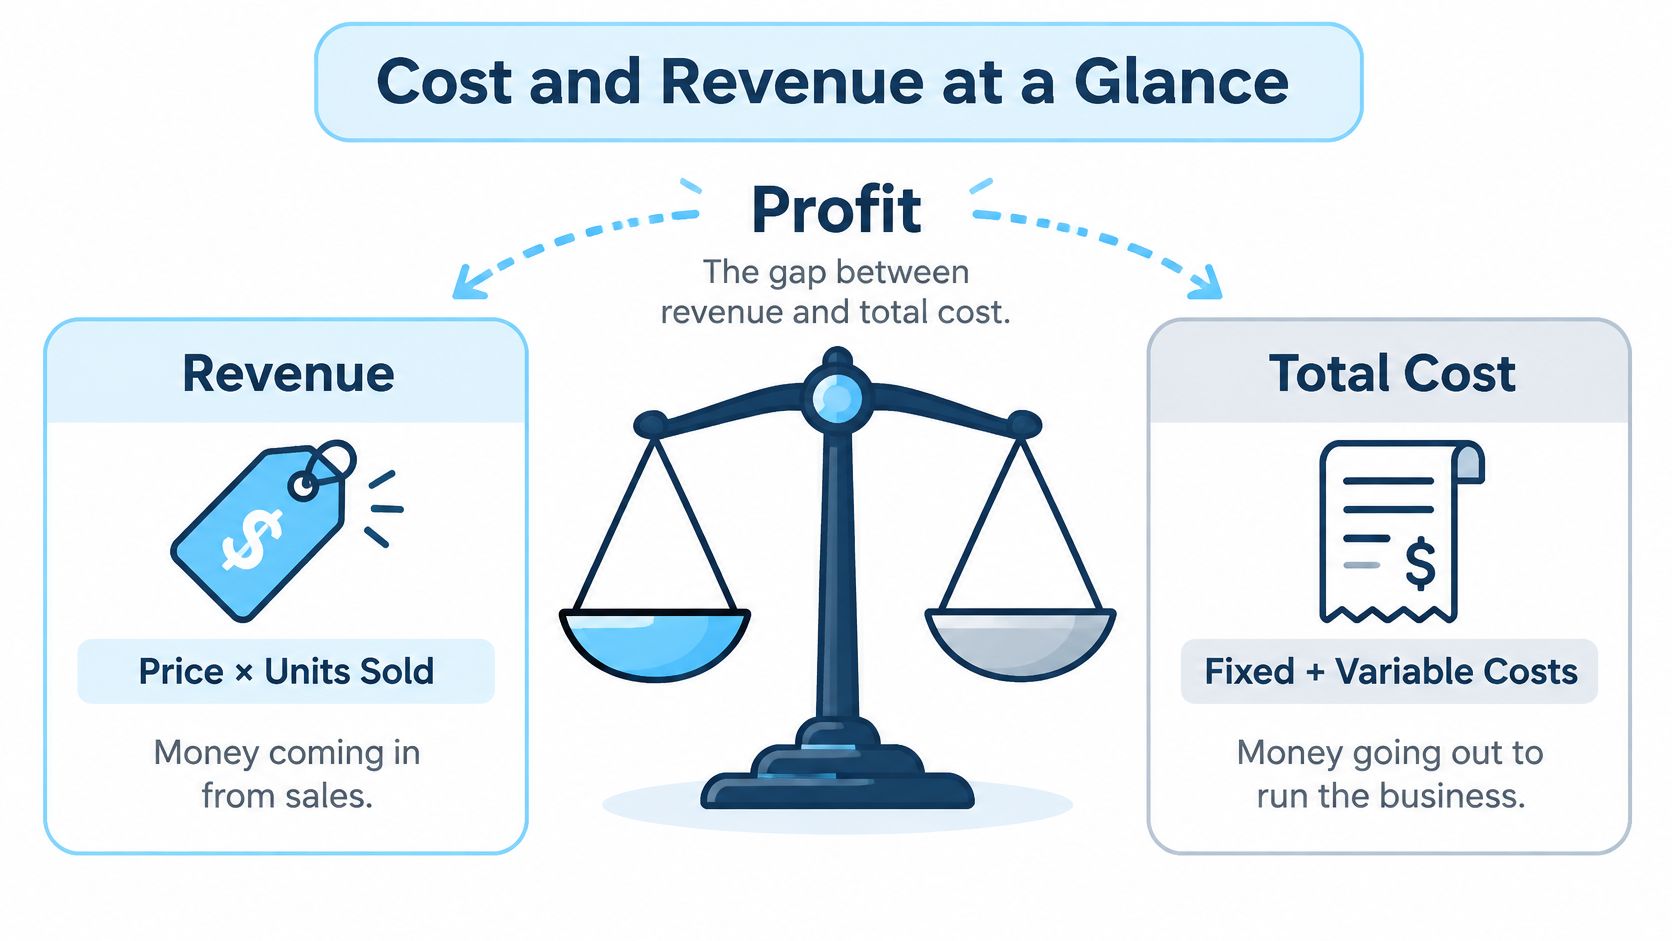
Toute décision d'entreprise se résume à une seule relation. Le revenu, c'est ce que les clients vous paient, le coût total, c'est ce qu'il faut pour les servir, et le bénéfice, c'est l'écart entre les deux. Si l'écart s'élargit, l'activité tient la route. S'il se resserre, elle est en difficulté, même si l'agenda déborde.
La formule tient en trois lignes :
- Le revenu est le prix multiplié par le nombre d'unités vendues.
- Le coût total est la somme des coûts fixes et des coûts variables.
- Le bénéfice est le revenu moins le coût total.
Toutes les autres mesures de la finance d'entreprise, de la marge brute à la valeur vie client, ne sont que l'une de ces trois lignes réarrangée.
| Terme | Formule | Ce que ça vous dit |
|---|---|---|
| Revenu | Prix multiplié par unités vendues | L'argent qui entre grâce aux ventes |
| Coût total | Coûts fixes plus coûts variables | L'argent qui sort pour faire tourner l'activité |
| Bénéfice | Revenu moins coût total | Ce qui reste une fois tous les coûts payés |
| Marge brute | (Revenu moins coûts variables) divisé par le revenu | La part de chaque vente conservée après les coûts directs |
| Seuil de rentabilité | Coûts fixes divisés par (prix moins coût variable unitaire) | Le nombre d'unités nécessaires avant que le bénéfice devienne positif |
Le bénéfice, c'est la distance entre les deux plateaux de la balance, et elle bouge chaque fois qu'un côté change.
Une boulangerie rend l'arithmétique visible. Vendez 200 pains à 4 $ et le revenu atteint 800 $. Les ingrédients et l'emballage, à 1,50 $ le pain, font 300 $, le loyer 200 $, donc le coût total est de 500 $ et le bénéfice de 300 $. La marge brute est de 62,5 %, soit la part de chaque vente qui reste après le coût direct du pain.
Faisons maintenant bouger un chiffre. Baissez le prix à 3,50 $ et le revenu tombe à 700 $ alors que les coûts restent les mêmes : il reste 200 $ de bénéfice. Gardez le prix, mais augmentez le coût des ingrédients de 20 %, soit 1,80 $ le pain : les coûts variables grimpent à 360 $, le coût total à 560 $, le bénéfice tombe à 240 $. Faites les deux et il reste 140 $. À 4 $ le pain avec 1,50 $ de coût variable, la boulangerie couvre ses 200 $ de loyer au bout de 80 pains.
Chaque décision sur un prix, un achat ou une embauche élargit ou resserre cet écart. Tout le reste de ce guide sert à mesurer lequel des deux, avant de vous engager.
Comment les coûts fixes et variables évoluent avec les ventes
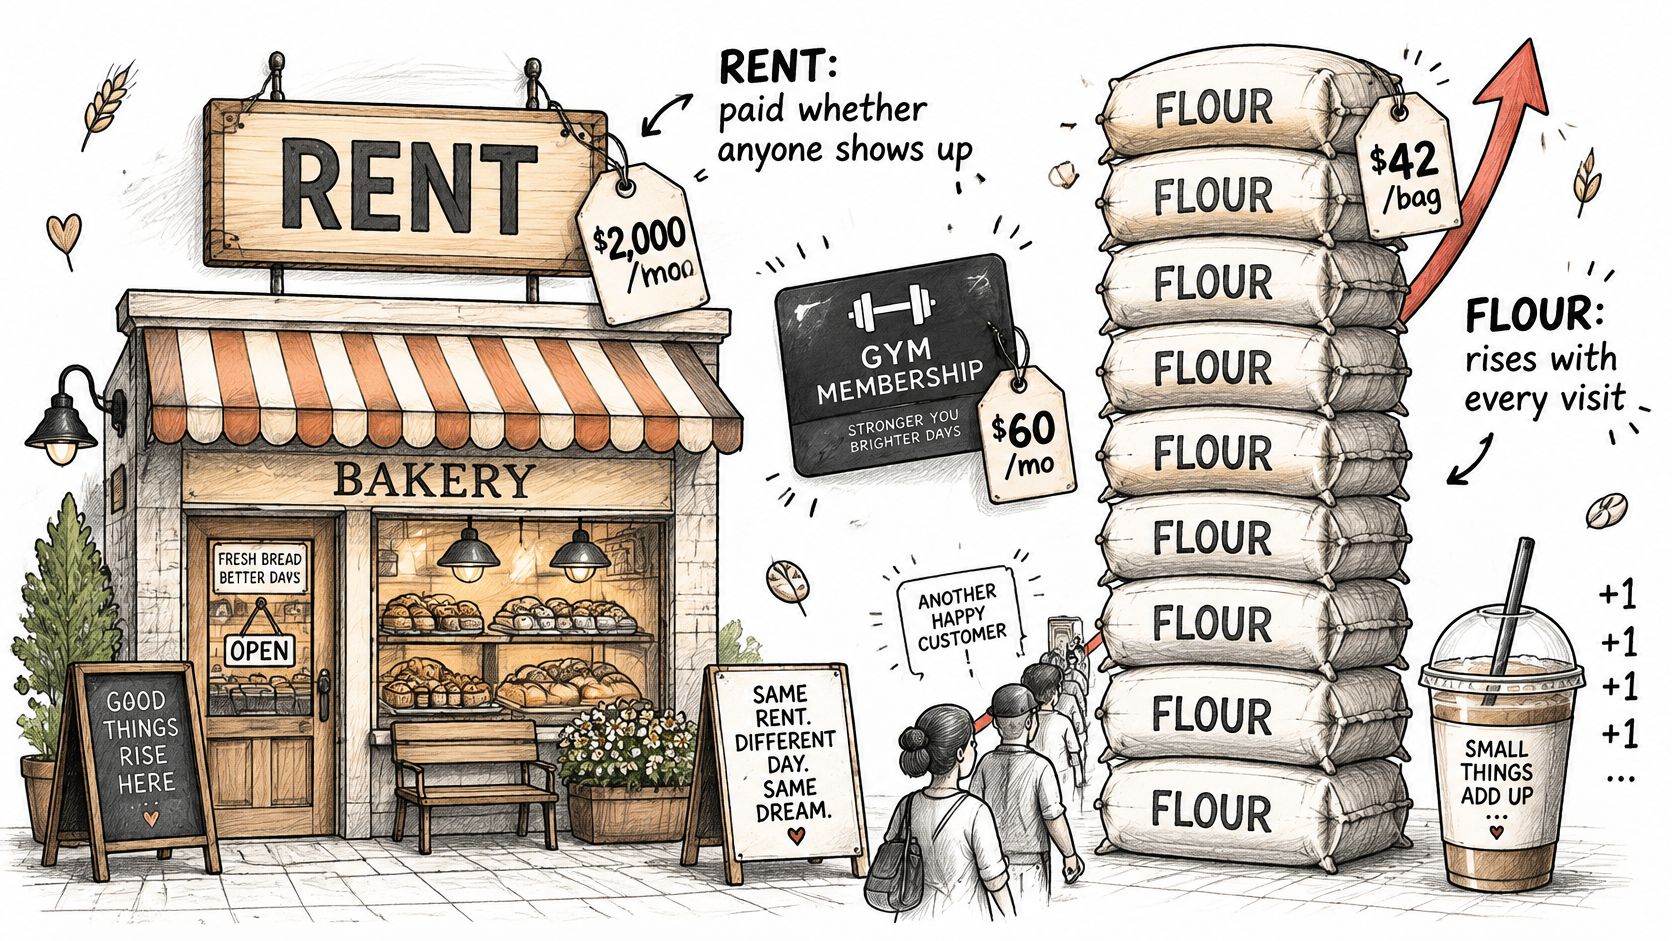
Le loyer se comporte comme un abonnement à la salle de sport. Vous le payez que vous y alliez ou non. La farine, elle, ressemble plutôt à la boisson qu'on achète en sortant : si vous séchez l'entraînement, vous séchez la dépense.
Les coûts fixes restent stables quel que soit le volume vendu sur une période donnée. Loyer, salariés, assurance, renouvellements de logiciels, honoraires du comptable : tout tombe à date fixe, que le mois ait été solide ou lamentable. Les coûts variables augmentent à chaque unité vendue. Matières premières, emballages, expédition et le pourcentage que prélève le prestataire de paiement sur chaque transaction suivent le volume.
Faites tourner la boulangerie à deux volumes différents et l'écart de coût unitaire apparaît tout seul. À 100 pains, 200 $ de loyer plus 150 $ d'ingrédients donnent un coût total de 350 $, soit 3,50 $ le pain. À 400 pains, les mêmes 200 $ de loyer plus 600 $ d'ingrédients donnent 800 $, soit 2,00 $ le pain.
Le loyer n'a pas diminué. Il s'est dilué. Voilà pourquoi une activité peut sembler chère à faible volume et confortable à fort volume sans qu'aucun fournisseur ait changé ses tarifs.
Là où l'économie s'arrête
Le coût unitaire ne baisse avec le volume que jusqu'à ce qu'un palier s'impose. Un four capable de produire 300 pains par semaine fixe un plafond, et un second four ajoute un nouveau coût fixe qui fait remonter le coût unitaire tant que le volume ne l'a pas rattrapé. Un employé supplémentaire, un local de stockage plus grand, une seconde camionnette : ce sont des coûts par paliers, fixes dans une fourchette puis qui sautent d'un cran.
Impossible de répartir un coût par palier sur un volume que vous n'avez pas encore atteint. Notez le niveau de ventes auquel chaque palier se déclenche, et considérez tout ce qui se situe en dessous comme la base fixe actuelle.
Étiqueter chaque dépense une bonne fois
Prenez vos douze derniers mois de dépenses et classez chacune dans une colonne. Faites-le une fois, à fond, et tous les calculs suivants iront plus vite.
- Fixes : loyer, assurance, masse salariale fixe, renouvellements de logiciels, intérêts d'emprunt. Ils se retrouvent au numérateur de chaque calcul de seuil de rentabilité.
- Variables : ingrédients, emballages, livraison, frais de paiement, main-d'œuvre horaire directement liée à la production. Ils déterminent votre marge sur coûts variables par unité.
- Par paliers : le second four, la camionnette en plus, le prestataire que vous recrutez au-dessus d'un certain volume. Ceux-là reçoivent un seuil de déclenchement, pas une moyenne mensuelle.
Les étiquettes comptent plus que les montants. Un coût rangé dans la mauvaise colonne produit un seuil de rentabilité qui a l'air précis et qui est faux.
Comment les revenus sont générés et fixés
Une vente à 30 $ au comptoir et un abonnement à 5 $ par mois peuvent finir par valoir à peu près la même chose tout en arrivant sur des calendriers complètement différents. Prix fois unités, c'est toute la formule du revenu. Le modèle de facturation décide du moment où l'argent arrive, et du degré de certitude qu'il arrivera de nouveau.
Une boutique encaisse à la caisse et la transaction est close. Un abonnement encaisse d'avance, puis doit mériter le droit de facturer à nouveau à chaque renouvellement. De l'argent déjà encaissé n'est pas la même chose que de l'argent que vous espérez voir arriver le trimestre prochain. Cet écart, c'est ce que vous pouvez dépenser sans crainte.
| Modèle | Quand l'argent arrive | Prévisibilité | Risque principal |
|---|---|---|---|
| Vente unique | À l'achat | Faible après la première vente | Il faut sans cesse trouver de nouveaux acheteurs |
| Abonnement | Chaque mois ou chaque année, d'avance | Élevée tant que les renouvellements tiennent | Résiliation précoce |
| Facturation à l'usage | Au fil de l'utilisation du produit | Dépend de l'usage de la période | Le revenu suit le volume, pas l'engagement |
| Freemium avec options payantes | Après la conversion des utilisateurs gratuits | Faible à moyenne | Seule une partie des utilisateurs paie |
| Publicité | À l'impression ou au clic | Dépend du trafic de la période | Dépend de la taille de l'audience |
Posez-vous une question avant de choisir une colonne : le modèle de facturation correspond-il à la fréquence à laquelle vos clients reviennent ?
Les résultats de l'exercice 2025 d'Apple déposés auprès de la SEC font état de ventes nettes totales de 416,161 milliards de dollars, dont 109,158 milliards pour les Services, soit environ 26,2 % du total, contre environ 24,6 % en 2024 et 22,2 % en 2023, avec des Services en hausse d'environ 13,5 % sur un an alors que l'ensemble des ventes progressait d'environ 6,4 %. La part récurrente grandit plus vite que les ventes totales.
Tintd, disponible sur le Mac App Store, exploite deux de ces lignes. L'acheteur peut effectuer un achat intégré unique pour une fonctionnalité ou un élément, ou souscrire un abonnement à renouvellement automatique, facturé d'avance, au mois ou à l'année. Le chiffre sur l'étiquette n'est que la partie visible. Tintd peut modifier le prix d'un abonnement à sa discrétion, moyennant un préavis raisonnable, et le nouveau prix prend effet à la fin de la période de facturation en cours. Si l'utilisateur n'accepte pas expressément ce prix avant la date de renouvellement, l'abonnement n'est pas renouvelé et il est résilié. Les sommes déjà versées ne sont pas remboursables, sauf si la loi l'exige, et un moyen de paiement valide, comme une carte bancaire, est nécessaire pour payer.
Comparez les modèles selon ce que vaut un client dans la durée, pas selon l'étiquette. Une vente unique à 30 $ auprès de quelqu'un qui n'achète qu'une fois vaut 30 $. Un abonnement à 5 $ par mois chez quelqu'un qui reste 14 mois vaut 70 $, et 15 $ s'il part au bout de trois. La différence, c'est le coût de trouver le prochain acheteur, ou de perdre un renouvellement sur lequel vous comptiez déjà.
Comment trouver votre seuil de rentabilité
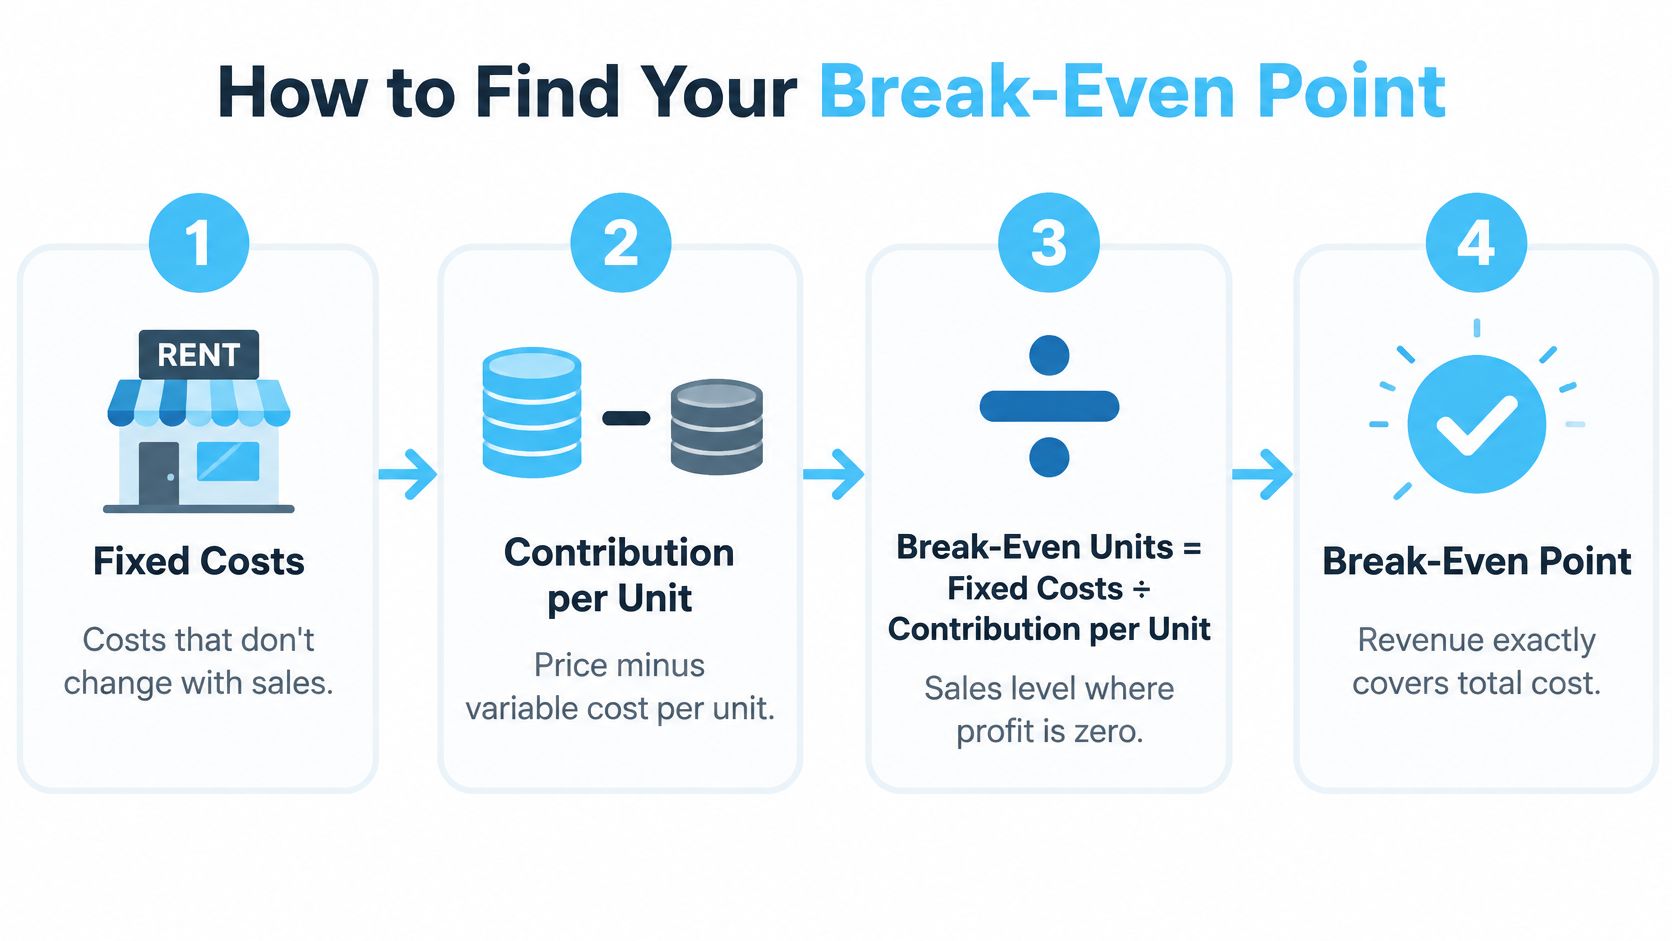
Un créateur de cartes vend chaque carte 25 $ et se demande pourquoi le mois semble serré. Le loyer, l'assurance et le prix du stand ne rétrécissent pas parce qu'un samedi creux n'a écoulé que quelques cartes. Le seuil de rentabilité est le niveau de ventes où le revenu couvre exactement le coût total, si bien que le bénéfice est nul. En dessous de cette ligne, l'activité paie pour rester ouverte. Au-dessus, chaque unité supplémentaire ajoute du bénéfice. C'est pourquoi ce chiffre a sa place dans le plan avant de fixer un objectif, et non après l'avoir manqué.
La formule a deux moitiés. D'abord, la marge sur coûts variables par unité : le prix moins le coût variable unitaire. Elle fonctionne comme une pièce qu'on glisse dans une tirelire. La tirelire doit d'abord éponger la facture des coûts fixes avant que la moindre pièce devienne du bénéfice.
Unités au seuil de rentabilité = coûts fixes ÷ marge sur coûts variables par unité
Six étapes mènent d'une pile de reçus à ce chiffre unique.
- Additionnez vos coûts fixes sur une période. Un mois ou un an, selon votre rythme de planification.
- Notez votre prix par unité. Le montant payé par le client, après remises et remboursements.
- Notez votre coût variable par unité. Incluez les frais de paiement, car ils évoluent à chaque vente.
- Soustrayez pour obtenir la marge par unité. C'est l'argent que chaque vente verse aux coûts fixes.
- Divisez les coûts fixes par la marge par unité. Le résultat est le seuil de rentabilité en unités.
- Comparez avec des ventes réalistes. Servez-vous des chiffres de l'an dernier ou d'une estimation volontairement prudente, jamais du nombre que vous espérez atteindre.
La même formule voyage entre des activités très différentes. Seuls les coûts fixes et la période changent.
| Scénario | Prix par unité | Coût variable par unité | Unités au seuil de rentabilité |
|---|---|---|---|
| Boutique de cartes artisanales (1 500 $ de coûts fixes) | 25 | 10 | 100 |
| Licence logicielle à paiement unique (12 000 $ de coûts fixes) | 40 | 15 | 480 |
| Abonnement annuel (4 800 $ de coûts fixes) | 60 | 12 | 100 |
| Tarif journalier de conseil (9 000 $ de coûts fixes) | 1 100 | 200 | 10 |
Une licence perpétuelle et un abonnement se comparent sur le nombre d'unités dont chacun a besoin pour couvrir ses propres coûts. Côté acheteur, confrontez le prix unique aux totaux d'abonnement sur 12, 24 et 36 mois. Quelle option coûte le moins dépend de la durée d'utilisation du produit. Les renouvellements sont le point faible de cette projection. Les abonnements s'érodent souvent quand les gens résilient, mettent en pause ou oublient de rester : une prévision qui suppose que chaque acheteur reste inscrit pendant des années surestimera le nombre d'unités qui couvrent les coûts fixes.
Le prix affiché n'est que la partie visible de ce calcul. Les heures passées à apprendre un outil, la friction d'un changement ultérieur, le risque d'un mauvais choix et le coût de l'enfermement n'apparaissent jamais dans prix moins coût variable. Oubliez-les et le seuil de rentabilité que vous venez de calculer n'est qu'un plancher de trésorerie, pas la décision complète.
Une variation de prix déplace la cible bien plus qu'une petite remise ne le laisse croire. Reprenez la licence ci-dessus et baissez le prix de 10 %, de 40 $ à 36 $. La marge passe de 25 $ à 21 $, donc 12 000 $ ÷ 21 $ donne environ 571 unités, contre 480. Une remise de 10 % exige environ 19 % de ventes en plus rien que pour maintenir le bénéfice à zéro.
La marge de sécurité est le coussin qui reste après le seuil de rentabilité : unités attendues moins unités au seuil, divisées par les unités attendues. Si vous attendez 700 licences pour un seuil de 480, (700 moins 480) ÷ 700 donne environ 31 %. Les ventes peuvent baisser de près d'un tiers avant que le bénéfice disparaisse.
Si vous voulez un deuxième pas-à-pas du même calcul avec d'autres exemples, le guide du seuil de rentabilité de Grow My Acorn détaille l'analyse étape par étape.
Les coûts cachés qui changent le calcul
Une étiquette à 5 $ et une étiquette à 60 $ paraissent faciles à classer, jusqu'à ce qu'on chiffre les heures qui les entourent. L'étiquette n'est que la part qu'un tableau comparatif peut voir. Le temps, le changement, l'enfermement et le risque se cachent dessous, et chacun d'eux peut inverser l'option la plus rentable.
Commençons par le temps, le coût caché qui se convertit le plus nettement en argent. Deux heures par mois passées à renommer et trier des dossiers, à 40 $ de l'heure facturable, représentent 80 $ de travail que vous auriez pu vendre. Un outil de dossiers qui supprime cette corvée doit être jugé face à ces 80 $, pas face à un concurrent à 5 $. C'est comme un goutte-à-goutte : chaque heure est petite, mais le mois ne l'est pas.
Les coûts de changement se présentent à l'entrée. Exporter les anciennes configurations, reconstruire les vues enregistrées, apprendre les nouvelles étapes et corriger les erreurs de la première semaine se comptent tous en heures. Ajoutez ces heures au même tarif avant de parler d'économie avec un outil moins cher.
Les coûts d'enfermement se présentent à la sortie. Si résilier un abonnement coupe aussi l'accès aux fichiers ou aux flux de travail construits dedans, ce prix de sortie doit figurer dans la première comparaison, pas dans une mauvaise surprise plus tard.
Le risque a un prix, même par un mois calme. La recherche 2025 d'IBM sur les violations de données chiffre le coût moyen mondial d'une violation à 4,44 millions de dollars, et constate que les incidents de plus de 200 jours coûtent environ 5,01 millions contre 3,87 millions pour les plus courts. Ces chiffres sont des moyennes d'organisations de toutes tailles : lisez-les comme un repère d'échelle, pas comme la facture d'un seul ordinateur portable.
Mettez chaque coût caché dans les mêmes unités que le prix. Récupérer deux heures par mois à 40 $, c'est 80 $. Un outil à 60 $ payé une fois qui fait ce travail rembourse son prix en moins d'un mois de temps récupéré, et les 80 $ restent chez vous ensuite. Un traitement en local peut valoir son prix même s'il ne génère aucune vente, parce qu'il réduit l'exposition. Tintd applique icônes et couleurs aux dossiers entièrement sur l'appareil : les noms de dossiers et leurs métadonnées ne quittent jamais la machine.
L'argent qui sort du compte demande la même discipline que celui qui entre. L'article de Snyp sur le suivi des reçus et des dépenses montre comment un registre de reçus et de dépenses évite que les petites sorties d'argent passent sous le radar du modèle.
Les idées reçues qui faussent les décisions de rentabilité
Quatre croyances causent la plupart des mauvaises décisions. Chacune est facile à adopter et peu coûteuse à corriger.
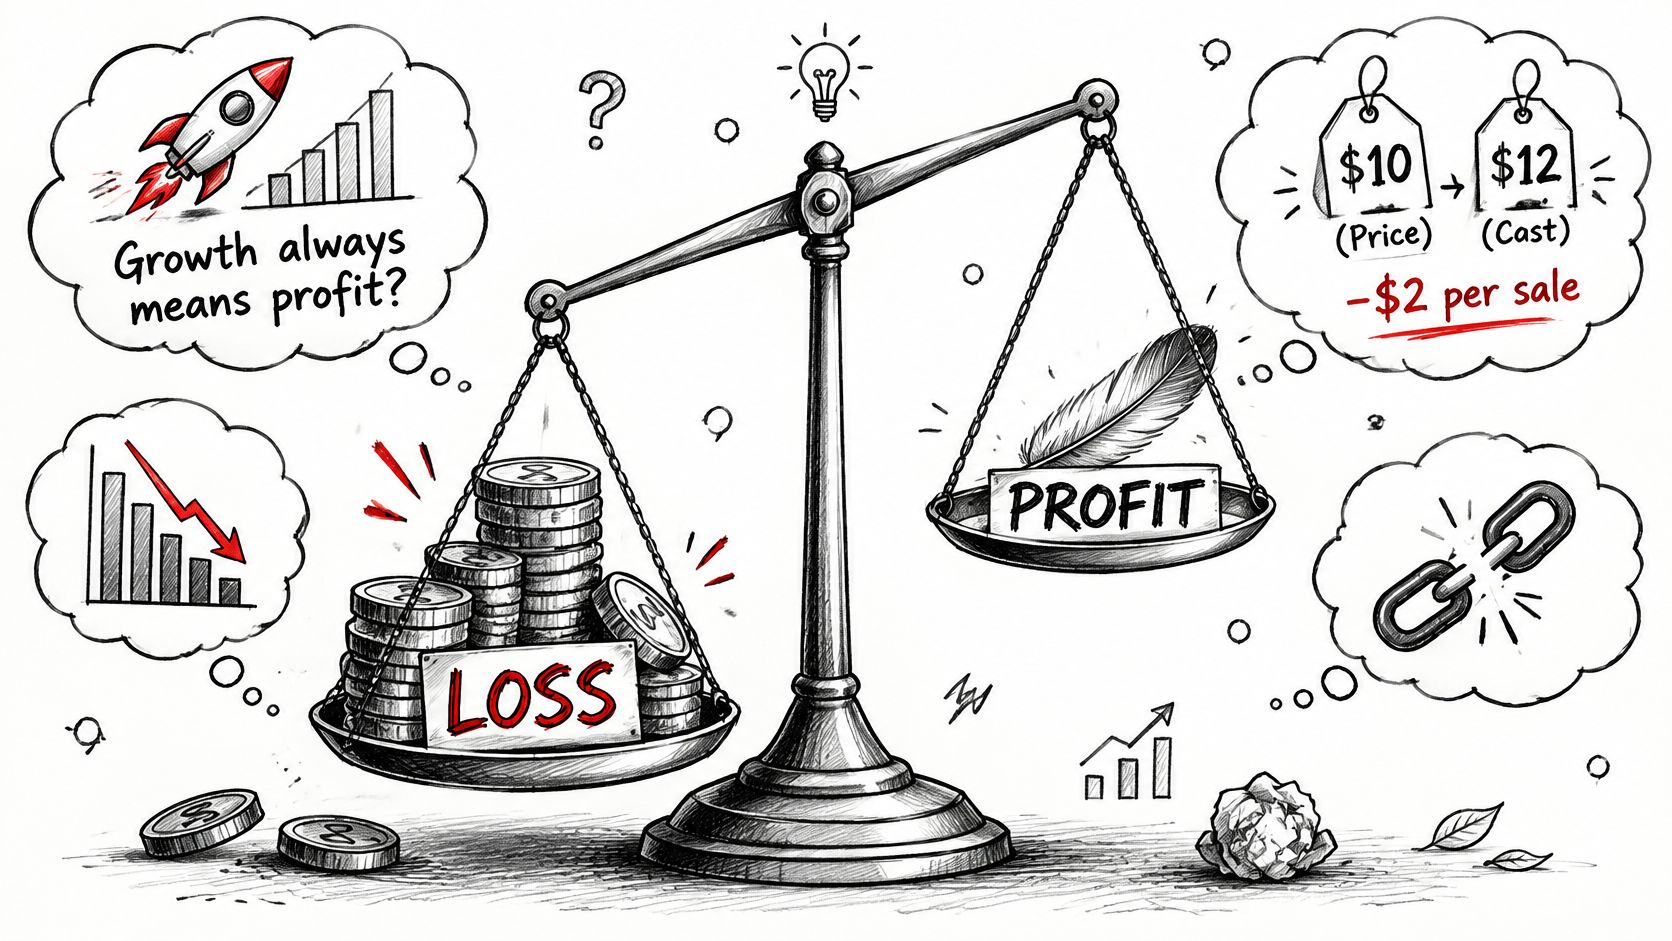
Croissance rime toujours avec bénéfice. Si le prix est de 10 $ et le coût variable de 12 $, chaque vente supplémentaire fait perdre 2 $, et doubler les ventes double la perte. Vérifiez la marge par unité avant de courir après le volume.
L'option la moins chère est la moins chère au total. Un fournisseur qui bat le devis suivant de peu mais livre avec une semaine de retard peut annuler l'économie en reprises, remboursements et clients qui ne reviennent pas. Vérifiez le coût d'une livraison ratée, pas la facture.
Un prix plus élevé améliore toujours le bénéfice. Passez un produit de 10 $ à 12 $ et vous gagnez 2 $ par vente, mais si un tiers de vos clients s'en va, 100 ventes deviennent 67 et le revenu tombe de 1 000 $ à 804 $ face à des coûts fixes inchangés. Vérifiez combien de volume le nouveau prix vous coûte avant d'encaisser le gain.
Le prix mensuel est le vrai prix. Passez le même achat à travers trois horizons.
- 12 mois : un abonnement à 5 $ par mois et une licence unique à 60 $ coûtent exactement la même chose.
- 24 mois : l'abonnement a prélevé 120 $, et la licence reste à 60 $.
- 36 mois : 180 $ contre 60 $, sans rien de plus livré pour la différence.
Un seau percé ne se remplit pas plus vite parce que vous versez plus fort. Trouvez le trou avant d'acheter une plus grande cruche.
Vérifiez vos chiffres avant de vous engager
Un tableur n'est utile que si ses hypothèses tiennent un mois ordinaire. Faites ces six vérifications avant de vous engager :
- Incluez tous les coûts fixes, y compris les factures annuelles. Assurance, renouvellements de logiciels et honoraires du comptable peuvent n'arriver qu'une fois par an. Divisez chacun par la période que vous modélisez pour qu'il figure dans le bon total.
- Utilisez un volume réaliste. Partez des chiffres de l'an dernier ou d'une estimation prudente. Gardez le scénario optimiste à part, pour qu'une prévision au mieux ne se substitue pas à votre résultat attendu.
- Comparez des périodes égales. Un prix unique et un abonnement mensuel sont difficiles à comparer d'un coup d'œil. Calculez les deux sur 12, 24 et 36 mois.
- Lisez les conditions actuelles de tarification, de résiliation et de remboursement. Les frais d'abonnement payés ne sont pas remboursables, sauf si la loi l'exige. Les prix d'abonnement peuvent changer à la discrétion du fournisseur, avec effet à la fin de la période de facturation en cours. Intégrez cette possibilité à votre décision avant de payer.
- Vérifiez le coussin. Si vous attendez 1 000 ventes et que votre seuil est à 950, un manque de 5 % efface le bénéfice. Une marge étroite peut disparaître lors d'un simple mois calme.
- Révisez régulièrement les chiffres. Mettez le modèle à jour quand les coûts ou le volume de ventes changent, et gardez-le assez court pour le rouvrir facilement.
La règle de décision est simple : si le revenu dépasse encore le coût total avec des hypothèses prudentes, le choix se défend. S'il ne fonctionne qu'avec des ventes optimistes, attendez ou réduisez l'engagement jusqu'à ce que les chiffres tiennent.
Tintd aide les utilisateurs de Mac à personnaliser les dossiers du Finder avec des icônes et des couleurs sur mesure, appliquées manuellement, par lots ou automatiquement à la création de nouveaux dossiers. Ses suggestions sont traitées directement sur l'appareil. Rendez-vous sur Tintd pour voir si ses options d'achat et d'abonnement conviennent à votre façon de travailler.