
VocĂȘ estĂĄ na mesa da cozinha com duas abas abertas no navegador. Uma Ă© uma assinatura de US$ 5 por mĂȘs que renova sozinha. A outra Ă© uma licença Ășnica de US$ 60 que pede o cartĂŁo uma vez e nunca mais. As duas fazem mais ou menos o mesmo trabalho, e o nĂșmero menor parece Ăłbvio, atĂ© vocĂȘ fazer a pergunta que vem na sequĂȘncia: menor ao longo de quanto tempo?
Doze meses dessa assinatura custam US$ 60. No primeiro aniversĂĄrio, as duas opçÔes empatam, e a partir do mĂȘs treze uma delas continua cobrando enquanto a outra jĂĄ estĂĄ paga. A etiqueta de preço descrevia um pagamento. A decisĂŁo descreve um perĂodo de uso.
Custo e receita sĂł fazem sentido juntos, e os dois vĂŁo bem alĂ©m do recibo na sua caixa de entrada. A seguir, a relação Ă© montada passo a passo: os trĂȘs nĂșmeros por trĂĄs de qualquer negĂłcio, como os custos se comportam Ă medida que as vendas crescem, como os modelos de cobrança moldam a receita e como encontrar o ponto em que os dois lados se encontram. Depois vamos aonde as etiquetas de preço nĂŁo chegam: os custos ocultos de tempo, troca, dependĂȘncia e risco, que decidem mais resultados do que o preço de tabela jamais decide.
Custo e receita em resumo
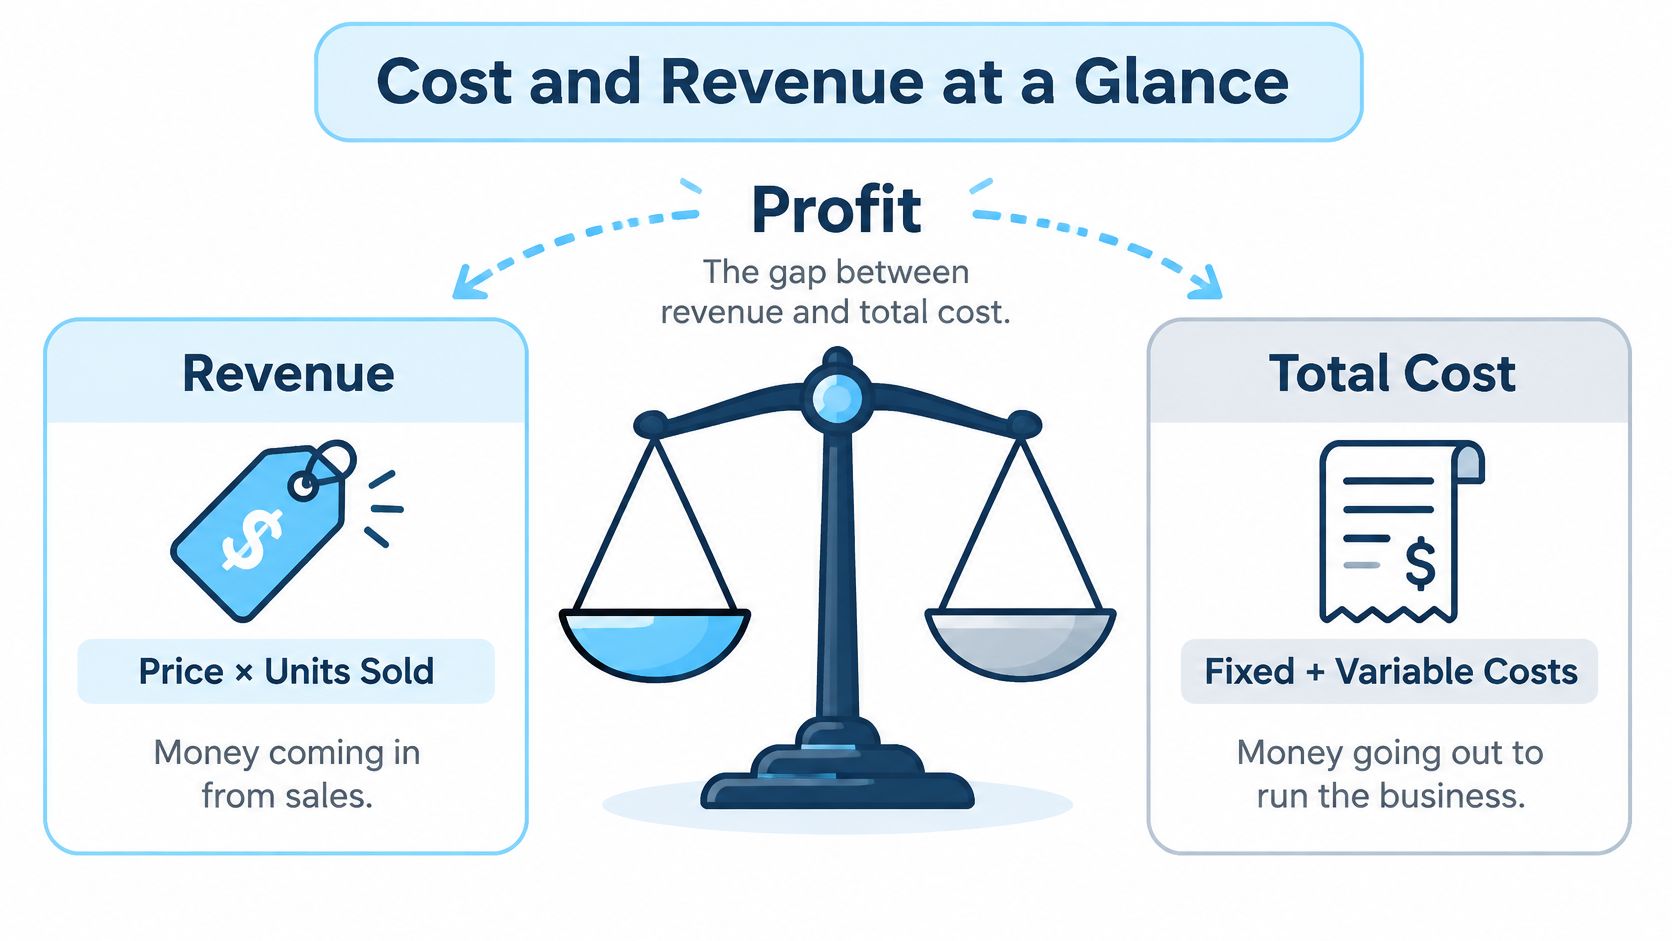
Toda decisĂŁo de negĂłcio se resume a uma relação. Receita Ă© o que os clientes pagam a vocĂȘ, custo total Ă© o que custa atendĂȘ-los, e lucro Ă© a diferença entre os dois. Aumente essa diferença e o negĂłcio funciona. Diminua e o negĂłcio entra em apuros, por mais cheia que a agenda pareça.
A fĂłrmula cabe em trĂȘs linhas:
- Receita Ă© o preço multiplicado pelas unidades vendidas.
- Custo total Ă© custos fixos mais custos variĂĄveis.
- Lucro Ă© receita menos custo total.
Toda outra medida de finanças empresariais, da margem bruta ao valor do cliente ao longo do tempo (LTV), Ă© uma dessas trĂȘs linhas reorganizada.
| Termo | FĂłrmula | O que ele diz |
|---|---|---|
| Receita | Preço vezes unidades vendidas | Dinheiro que entra com as vendas |
| Custo total | Custos fixos mais custos variĂĄveis | Dinheiro que sai para manter o negĂłcio |
| Lucro | Receita menos custo total | O que sobra depois de pagar todos os custos |
| Margem bruta | (Receita menos custos variĂĄveis) dividida pela receita | Parcela de cada venda que fica depois dos custos diretos |
| Ponto de equilĂbrio | Custos fixos divididos por (preço menos custo variĂĄvel por unidade) | Unidades necessĂĄrias para o lucro ficar positivo |
Lucro Ă© a distĂąncia entre os dois lados dessa balança, e ela muda toda vez que qualquer um dos lados se mexe.
Uma padaria deixa a conta visĂvel. Venda 200 pĂ”es a US$ 4 e a receita Ă© de US$ 800. Ingredientes e embalagem a US$ 1,50 por pĂŁo somam US$ 300, o aluguel Ă© de US$ 200, entĂŁo o custo total Ă© de US$ 500 e o lucro Ă© de US$ 300. A margem bruta Ă© de 62,5%, a parcela de cada venda que sobra depois do custo direto do pĂŁo.
Agora mexa em um nĂșmero. Baixe o preço para US$ 3,50 e a receita cai para US$ 700 enquanto os custos ficam iguais, deixando US$ 200 de lucro. Mantenha o preço, mas aumente o custo dos ingredientes em 20%, para US$ 1,80 por pĂŁo, e os custos variĂĄveis sobem para US$ 360, o custo total para US$ 560 e o lucro cai para US$ 240. Faça as duas coisas e sobram US$ 140. A US$ 4 o pĂŁo, com US$ 1,50 de custo variĂĄvel, a padaria cobre os US$ 200 de aluguel depois de 80 pĂ”es.
Toda decisĂŁo sobre um preço, uma compra ou uma contratação alarga ou estreita essa diferença. O resto deste guia Ă© sobre medir qual das duas coisas acontece, antes de vocĂȘ se comprometer.
Como custos fixos e variĂĄveis acompanham as vendas
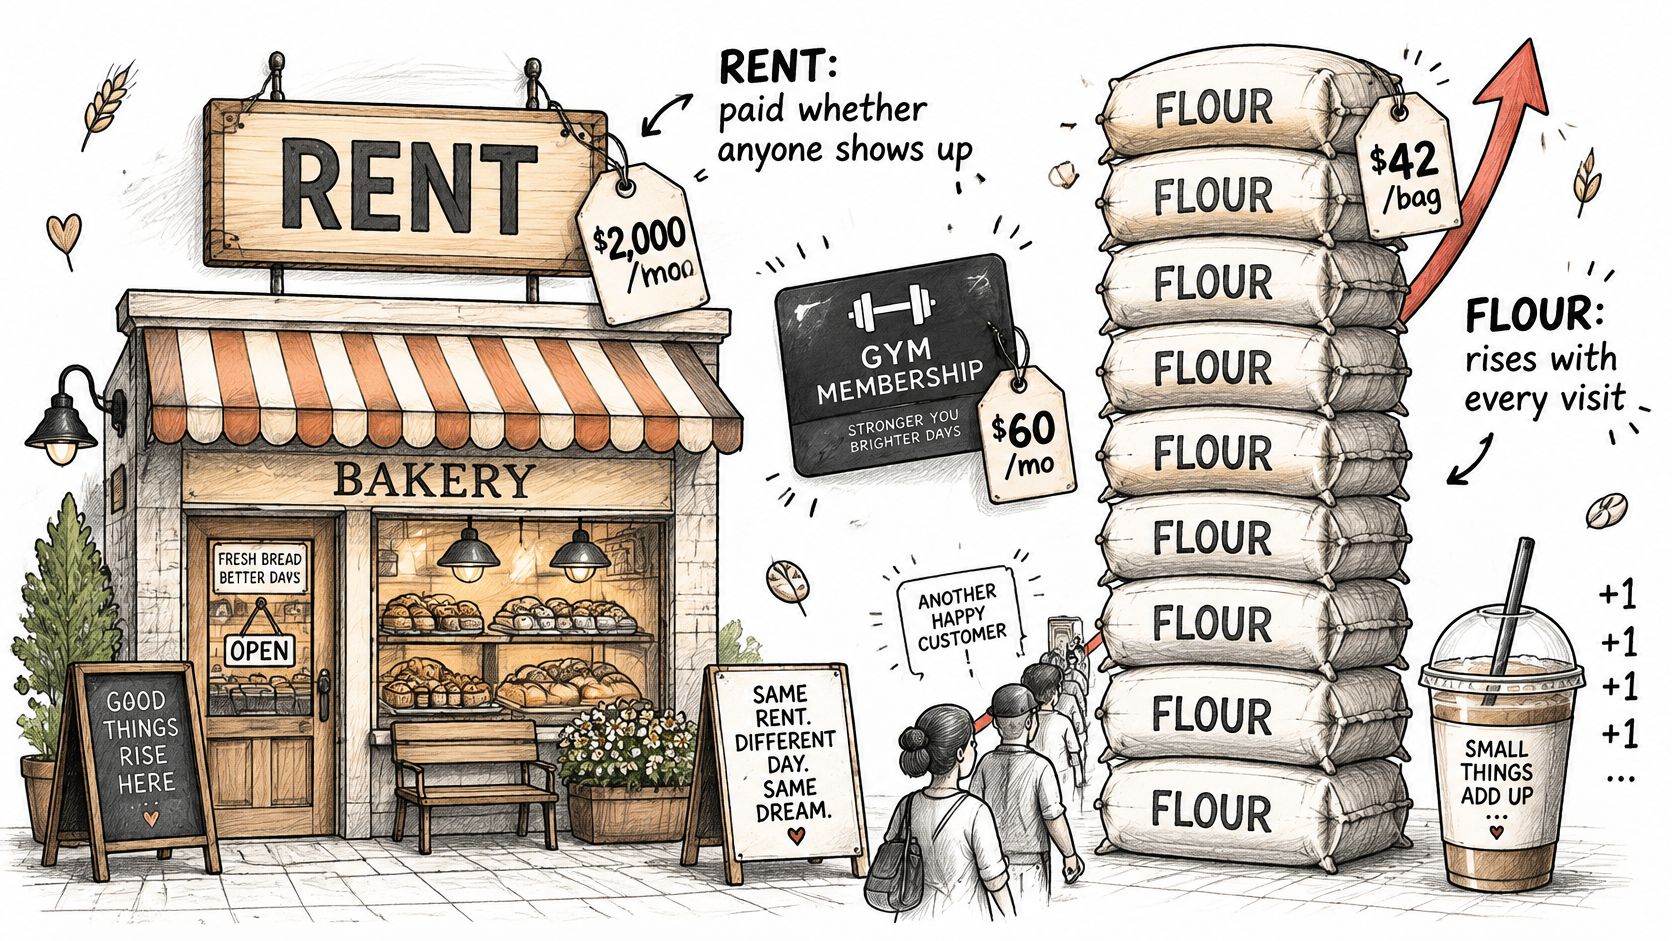
O aluguel funciona como mensalidade de academia. VocĂȘ paga indo ou nĂŁo. A farinha funciona como a bebida que vocĂȘ compra na saĂda: se pulou o treino, pulou a despesa.
Custos fixos ficam estĂĄveis, independentemente de quanto vocĂȘ vende em um perĂodo. Aluguel, funcionĂĄrios com salĂĄrio fixo, seguro, renovaçÔes de software e honorĂĄrios de contabilidade chegam no prazo, o mĂȘs tenha sido forte ou fraco. Custos variĂĄveis sobem a cada unidade vendida. Matéria-prima, embalagem, frete e a porcentagem que a operadora do cartĂŁo retĂ©m em cada transação acompanham o volume.
Rode a padaria em dois volumes e a diferença no custo unitĂĄrio aparece sozinha. Com 100 pĂ”es, US$ 200 de aluguel mais US$ 150 de ingredientes dĂŁo um custo total de US$ 350, ou US$ 3,50 por pĂŁo. Com 400 pĂ”es, os mesmos US$ 200 de aluguel mais US$ 600 de ingredientes dĂŁo US$ 800, ou US$ 2,00 por pĂŁo.
O aluguel nĂŁo encolheu. Ele se diluiu. Por isso um negĂłcio pode parecer caro com pouco volume e confortĂĄvel com muito, sem que nenhum fornecedor mude de preço.
Onde a economia acaba
O custo por unidade cai Ă medida que o volume sobe, mas sĂł atĂ© algo forçar um degrau. Um forno que dĂĄ conta de 300 pĂ”es por semana impĂ”e um teto, e um segundo forno acrescenta um novo custo fixo que empurra o custo unitĂĄrio de volta para cima atĂ© o volume alcançå-lo. Um funcionĂĄrio a mais, um depĂłsito maior, uma segunda van: sĂŁo custos em degrau, fixos dentro de uma faixa e depois dando um salto.
VocĂȘ nĂŁo consegue diluir um custo em degrau num volume que ainda nĂŁo atingiu. Anote o nĂvel de vendas em que cada degrau dispara e trate tudo abaixo dele como a base fixa atual.
Classifique cada despesa uma vez
Pegue seus Ășltimos doze meses de gastos e coloque cada um numa coluna. Faça isso uma vez, com cuidado, e todo cĂĄlculo seguinte fica mais rĂĄpido.
- Fixos: aluguel, seguro, folha de pagamento com salĂĄrio fixo, renovaçÔes de software, juros de emprĂ©stimo. Eles ficam no numerador de toda conta de ponto de equilĂbrio que vocĂȘ fizer.
- VariĂĄveis: ingredientes, embalagem, entrega, processamento de pagamento, mĂŁo de obra por hora ligada diretamente Ă produção. Eles definem a sua contribuição por unidade.
- Em degrau: o segundo forno, a van extra, o freelancer que vocĂȘ contrata acima de certo volume. Eles recebem um nĂvel de disparo, nĂŁo uma mĂ©dia mensal.
As classificaçÔes importam mais do que os valores. Um custo na coluna errada produz um ponto de equilĂbrio que parece preciso e estĂĄ errado.
Como a receita Ă© gerada e precificada
Uma venda de US$ 30 no balcĂŁo e um plano mensal de US$ 5 podem acabar valendo quase o mesmo dinheiro e, ainda assim, chegar em calendĂĄrios completamente diferentes. Preço vezes unidades Ă© a fĂłrmula inteira da receita. O modelo de cobrança decide quando esse dinheiro aparece e com que certeza vocĂȘ pode contar que ele aparecerĂĄ de novo.
Uma loja recebe no caixa e a transação se encerra. Uma assinatura recebe adiantado e depois precisa merecer o direito de cobrar de novo a cada renovação. Dinheiro jĂĄ recebido nĂŁo Ă© o mesmo que dinheiro que vocĂȘ espera que o cliente mande no prĂłximo trimestre. Essa diferença Ă© o que vocĂȘ pode gastar com seguranca.
| Modelo | Quando o dinheiro chega | Previsibilidade | Principal risco |
|---|---|---|---|
| Venda Ășnica | Na compra | Baixa depois da primeira venda | Precisa achar novos compradores sem parar |
| Assinatura | Mensal ou anualmente, adiantado | Alta enquanto as renovaçÔes se mantĂȘm | Cancelamento precoce |
| Cobrança por uso | Conforme os clientes usam o produto | Definida pelo uso do perĂodo | A receita acompanha o volume, nĂŁo o compromisso |
| Freemium com upgrades pagos | Depois que usuårios gratuitos convertem | Baixa a média | Só uma parcela dos usuårios paga |
| Publicidade | Por impressĂŁo ou clique | Definida pelo trĂĄfego do perĂodo | Depende do tamanho da audiĂȘncia |
Faça uma pergunta antes de escolher uma coluna: o modelo de cobrança combina com a frequĂȘncia com que seus clientes voltam?
Os resultados do ano fiscal de 2025 da Apple, registrados na SEC, mostram vendas lĂquidas totais de US$ 416,161 bilhĂ”es, das quais Serviços chegaram a US$ 109,158 bilhĂ”es, cerca de 26,2% do total, contra aproximadamente 24,6% em 2024 e 22,2% em 2023, com Serviços crescendo cerca de 13,5% no ano, enquanto as vendas totais cresceram cerca de 6,4%. A fatia recorrente estĂĄ crescendo mais rĂĄpido que as vendas totais.
O Tintd, disponĂvel na Mac App Store, usa duas dessas linhas. O comprador pode fazer uma compra Ășnica dentro do app por um recurso ou item, ou iniciar uma assinatura com renovação automĂĄtica, cobrada adiantado, mensal ou anualmente. O nĂșmero na etiqueta de preço Ă© sĂł a parte visĂvel. O Tintd pode alterar o preço de uma assinatura a seu critĂ©rio, com aviso prĂ©vio razoĂĄvel, e o novo preço passa a valer ao fim do perĂodo de cobrança em curso. Se o usuĂĄrio nĂŁo aceitar expressamente esse preço antes da data de renovação, a assinatura nĂŁo Ă© renovada e Ă© cancelada. Valores jĂĄ pagos nĂŁo sĂŁo reembolsĂĄveis, salvo quando a lei exigir de outra forma, e Ă© necessĂĄrio um meio de pagamento vĂĄlido, como um cartĂŁo bancĂĄrio, para pagar.
Compare os modelos pelo que um cliente vale ao longo do tempo, nĂŁo pela etiqueta. Uma venda Ășnica de US$ 30 a alguĂ©m que compra uma vez vale US$ 30. Um plano mensal de US$ 5 de alguĂ©m que fica 14 meses vale US$ 70, e vale US$ 15 se a pessoa sair depois de trĂȘs. A diferença Ă© o custo de encontrar o prĂłximo comprador ou de perder uma renovação com a qual vocĂȘ jĂĄ contava.
Como encontrar o seu ponto de equilĂbrio
Uma artesĂŁ de cartĂ”es cobra US$ 25 por cartĂŁo e ainda assim se pergunta por que o mĂȘs estĂĄ apertado. Aluguel, seguro e a taxa da barraca nĂŁo encolhem quando um sĂĄbado fraco vende poucos cartĂ”es. O ponto de equilĂbrio Ă© o nĂvel de vendas em que a receita cobre exatamente o custo total, de modo que o lucro Ă© zero. Abaixo dessa linha, o negĂłcio paga para continuar aberto. Acima dela, cada unidade extra acrescenta lucro. Por isso esse nĂșmero pertence ao plano antes de a meta ser definida, e nĂŁo depois de ela ser perdida.
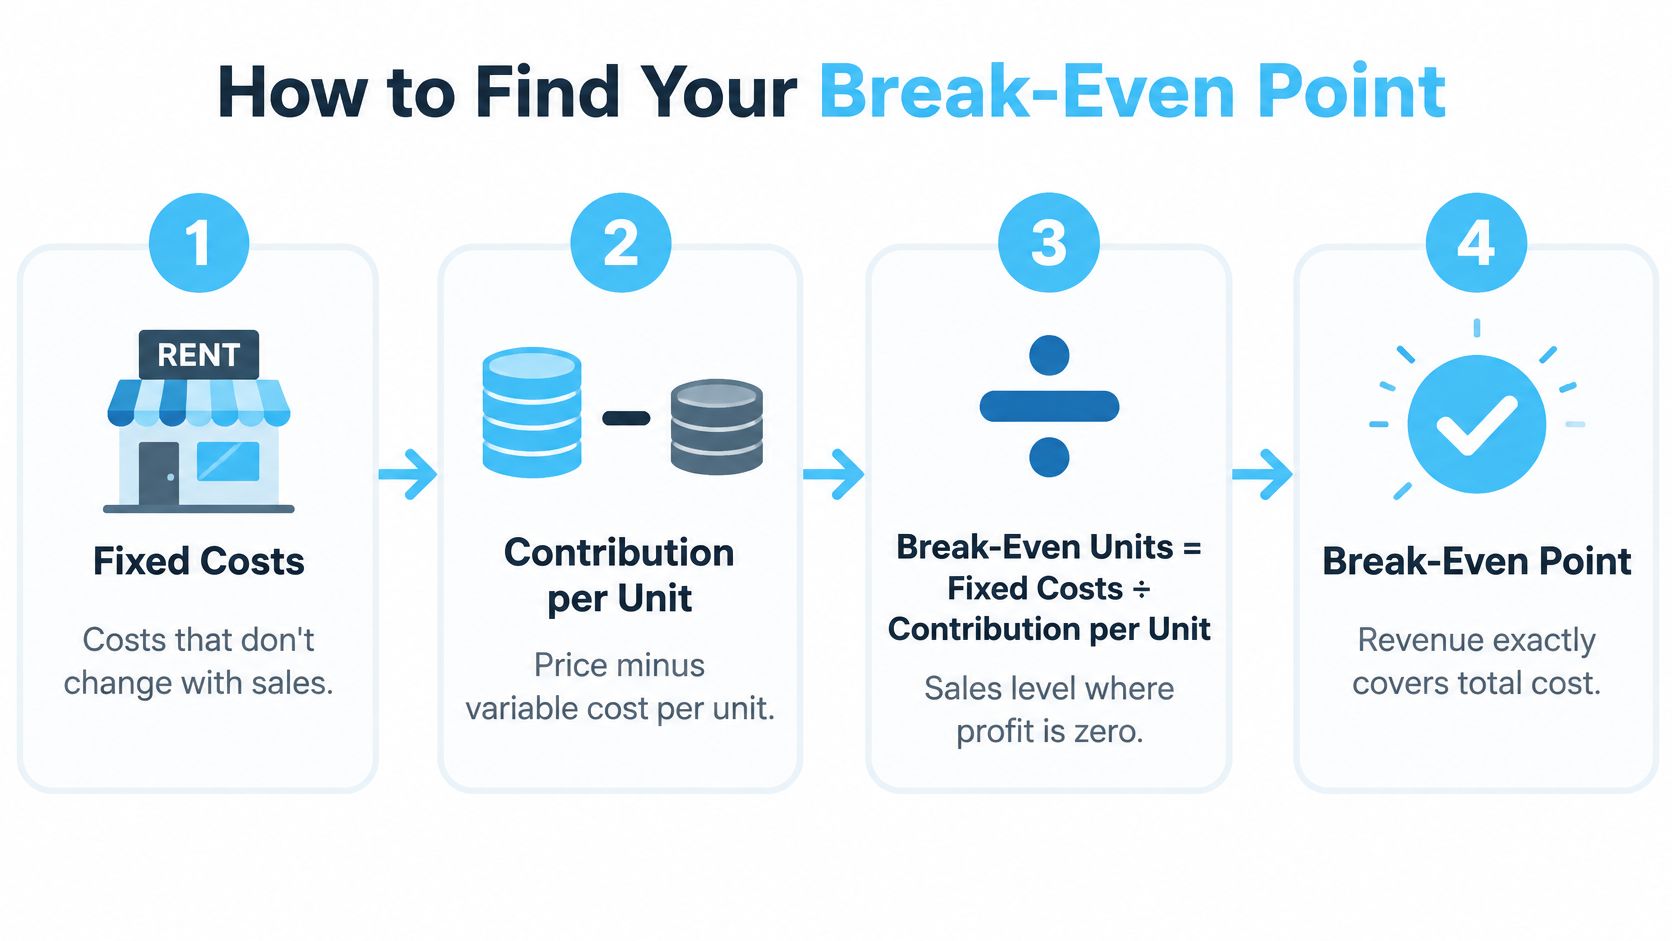
A fĂłrmula tem duas metades. Primeiro vem a contribuição por unidade: preço menos custo variĂĄvel por unidade. A contribuição funciona como uma moeda jogada num pote. O pote precisa cobrir a conta dos custos fixos antes que qualquer moeda vire lucro.
Unidades no ponto de equilĂbrio = custos fixos Ă· contribuição por unidade
Seis passos levam uma pilha de recibos a esse Ășnico nĂșmero.
- Some seus custos fixos de um perĂodo. Um mĂȘs ou um ano, o que combinar com o seu jeito de planejar.
- Anote o preço por unidade. O valor que o cliente paga, depois de descontos e reembolsos.
- Anote o custo variĂĄvel por unidade. Inclua o processamento de pagamento, porque ele cresce a cada venda.
- Subtraia para obter a contribuição por unidade. Esse Ă© o dinheiro que cada venda entrega aos custos fixos.
- Divida os custos fixos pela contribuição por unidade. O resultado Ă© o ponto de equilĂbrio em unidades.
- Compare com vendas realistas. Use os nĂșmeros do ano passado ou uma estimativa deliberadamente cautelosa, nunca o nĂșmero que vocĂȘ espera atingir.
A mesma fĂłrmula viaja entre negĂłcios muito diferentes. SĂł mudam os custos fixos e o perĂodo.
| CenĂĄrio | Preço por unidade | Custo variĂĄvel por unidade | Unidades no ponto de equilĂbrio |
|---|---|---|---|
| Loja de cartÔes artesanais (US$ 1.500 fixos) | 25 | 10 | 100 |
| Licença de software Ășnica (US$ 12.000 fixos) | 40 | 15 | 480 |
| Assinatura anual (US$ 4.800 fixos) | 60 | 12 | 100 |
| DiĂĄria de consultoria (US$ 9.000 fixos) | 1.100 | 200 | 10 |
Uma licença perpĂ©tua e uma assinatura sĂŁo comparadas pelas unidades de que cada uma precisa para cobrir seus prĂłprios custos. Do lado do comprador, coloque o preço Ășnico ao lado dos totais da assinatura em 12, 24 e 36 meses. Qual opção custa menos depende de quanto tempo o produto continua em uso. As renovaçÔes sĂŁo o ponto fraco dessa projeção. Assinaturas costumam minguar Ă medida que as pessoas cancelam, pausam ou esquecem de ficar, entĂŁo uma previsĂŁo que supĂ”e que todo comprador permanece inscrito por anos vai superestimar quantas unidades cobrem os custos fixos.
O preço de tabela Ă© sĂł a parte visĂvel dessa conta. Horas gastas aprendendo uma ferramenta, o atrito de trocar depois, o risco de um encaixe ruim e o custo da dependĂȘncia nunca aparecem em preço menos custo variĂĄvel. Deixe tudo isso de fora e o ponto de equilĂbrio que vocĂȘ acabou de calcular Ă© um piso de caixa, nĂŁo a decisĂŁo completa.
Mudanças de preço mexem na meta mais do que um desconto pequeno sugere. Pegue a licença acima e corte o preço em 10%, de US$ 40 para US$ 36. A contribuição cai de US$ 25 para US$ 21, entĂŁo US$ 12.000 Ă· US$ 21 dĂĄ cerca de 571 unidades, contra 480. Um desconto de 10% exige cerca de 19% mais vendas sĂł para manter o lucro em zero.
Margem de segurança Ă© a folga que sobra depois do ponto de equilĂbrio: unidades esperadas menos unidades no ponto de equilĂbrio, divididas pelas unidades esperadas. Se vocĂȘ espera 700 licenças contra um ponto de equilĂbrio de 480, (700 menos 480) Ă· 700 dĂĄ cerca de 31%. As vendas podem cair quase um terço antes de o lucro desaparecer.
Se quiser um segundo passo a passo do mesmo cĂĄlculo com outros exemplos, o guia de ponto de equilĂbrio da Grow My Acorn cobre a anĂĄlise etapa por etapa.
Custos ocultos que mudam a conta
Uma etiqueta de US$ 5 e uma de US$ 60 parecem fĂĄceis de ordenar atĂ© vocĂȘ precificar as horas ao redor delas. A etiqueta Ă© sĂł a parte que uma tabela comparativa consegue ver. Tempo, troca, dependĂȘncia e risco ficam por baixo, e qualquer um deles pode inverter qual opção compensa.
Comece pelo tempo, o custo oculto que se converte em dinheiro com mais facilidade. Duas horas por mĂȘs renomeando e organizando pastas, a uma taxa de US$ 40 por hora faturĂĄvel, sĂŁo US$ 80 de trabalho que vocĂȘ poderia ter vendido. Uma ferramenta de pastas que elimina essa tarefa deve ser julgada contra os US$ 80, nĂŁo contra uma rival de US$ 5. Funciona como um gotejamento lento: cada hora Ă© pequena, mas o mĂȘs nĂŁo Ă©.
Os custos de troca chegam na entrada. Exportar configuraçÔes antigas, reconstruir visualizaçÔes salvas, aprender os novos passos e consertar os erros da primeira semana tĂȘm uma contagem de horas. Some essas horas Ă mesma taxa antes de chamar uma ferramenta mais barata de economia.
Os custos de dependĂȘncia chegam na saĂda. Se encerrar uma assinatura tambĂ©m encerra o acesso aos arquivos ou fluxos de trabalho construĂdos dentro dela, esse preço de saĂda pertence Ă primeira comparação, nĂŁo a uma surpresa mais tarde.
O risco tem preço atĂ© num mĂȘs tranquilo. A pesquisa de 2025 da IBM sobre vazamentos de dados aponta que o custo mĂ©dio global de um vazamento Ă© de US$ 4,44 milhĂ”es e constata que incidentes com mais de 200 dias de duração custam cerca de US$ 5,01 milhĂ”es, contra US$ 3,87 milhĂ”es nos mais curtos. Esses nĂșmeros sĂŁo mĂ©dias de organizaçÔes de todos os tamanhos, entĂŁo leia como uma referĂȘncia de escala, nĂŁo como a conta de um Ășnico notebook.
Coloque cada custo oculto nas mesmas unidades do preço. Recuperar duas horas por mĂȘs a US$ 40 dĂĄ US$ 80. Uma ferramenta Ășnica de US$ 60 que faz esse trabalho paga o preço de tabela em menos de um mĂȘs de tempo recuperado, e os US$ 80 continuam com vocĂȘ depois disso. Processamento local pode valer o investimento mesmo sem gerar novas vendas, porque reduz a exposição. O Tintd aplica Ăcones e cores Ă s pastas inteiramente no dispositivo, entĂŁo nomes e metadados das pastas nunca saem da mĂĄquina.
O dinheiro que sai da conta pede o mesmo hĂĄbito que o dinheiro que entra. O texto da Snyp sobre como acompanhar recibos e despesas mostra como um registro de recibos e despesas impede que pequenas saĂdas escapem do modelo.
Equívocos que distorcem decisÔes de lucro
Quatro crenças causam a maioria das decisÔes ruins. Todas sĂŁo fĂĄceis de manter e baratas de corrigir.
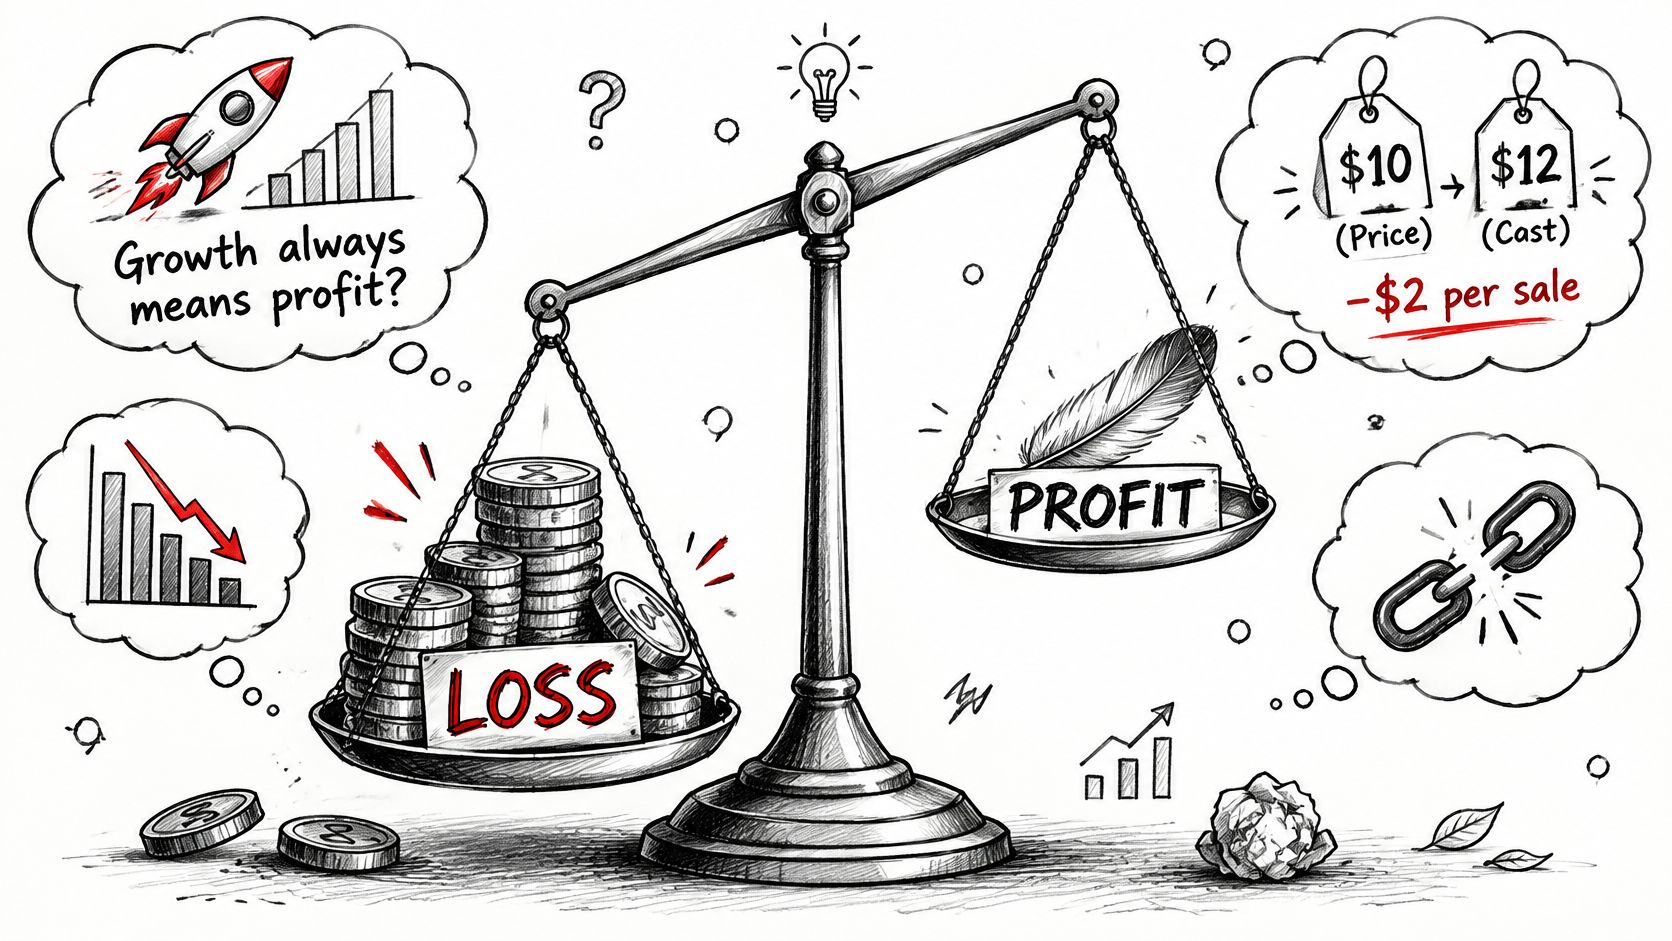
Crescer sempre significa lucrar. Se o preço Ă© US$ 10 e o custo variĂĄvel Ă© US$ 12, cada venda extra perde US$ 2, e dobrar as vendas dobra o prejuĂzo. Confira a contribuição por unidade antes de correr atrĂĄs de volume.
A opção mais barata Ă© a mais barata no total. Um fornecedor que cobre o orçamento seguinte por uma margem mĂnima e entrega com uma semana de atraso pode apagar a economia em retrabalho, reembolsos e clientes que nĂŁo voltam. Confira o custo de uma entrega que deu errado, nĂŁo a nota fiscal.
Um preço mais alto sempre melhora o lucro. Suba um produto de US$ 10 para US$ 12 e vocĂȘ ganha US$ 2 por venda, mas se um terço dos clientes for embora, 100 vendas viram 67 e a receita cai de US$ 1.000 para US$ 804, com custos fixos inalterados. Confira quanto volume o novo preço custa antes de contar com o ganho.
O preço mensal Ă© o preço de verdade. Rode a mesma compra em trĂȘs horizontes.
- 12 meses: um plano mensal de US$ 5 e uma licença Ășnica de US$ 60 custam exatamente o mesmo.
- 24 meses: a assinatura jĂĄ levou US$ 120, e a licença continua em US$ 60.
- 36 meses: US$ 180 contra US$ 60, sem nada a mais entregue pela diferença.
Um balde furado nĂŁo enche mais rĂĄpido porque vocĂȘ despeja com mais força. Ache o furo antes de comprar uma jarra maior.
Confirme seus nĂșmeros antes de se comprometer
Uma planilha sĂł Ă© Ăștil se as premissas aguentarem um mĂȘs comum. Use estas seis verificaçÔes antes de se comprometer:
- Inclua todos os custos fixos, inclusive as contas anuais. Seguro, renovaçÔes de software e honorĂĄrios de contabilidade podem chegar uma vez por ano. Divida cada um pelo perĂodo que vocĂȘ estĂĄ modelando para que apareça no total certo.
- Use um volume realista. Comece pelos nĂșmeros do ano passado ou por uma estimativa cautelosa. Mantenha o cenĂĄrio otimista Ă parte, para que uma previsĂŁo de melhor caso nĂŁo ocupe o lugar do resultado esperado.
- Compare perĂodos iguais. Um preço Ășnico e uma mensalidade sĂŁo difĂceis de comparar Ă primeira vista. Calcule os dois em 12, 24 e 36 meses.
- Leia os termos atuais de preço, cancelamento e reembolso. As taxas de assinatura pagas nĂŁo sĂŁo reembolsĂĄveis, salvo quando a lei exigir de outra forma. Os preços de assinatura podem mudar a critĂ©rio do fornecedor, com as mudanças entrando em vigor ao fim do perĂodo de cobrança em curso. Inclua essa possibilidade na sua decisĂŁo antes de pagar.
- Confira a folga. Se vocĂȘ espera 1.000 vendas e o ponto de equilĂbrio Ă© 950, uma queda de 5% elimina o lucro. Uma margem estreita pode sumir num mĂȘs fraco qualquer.
- Revise os nĂșmeros com regularidade. Atualize o modelo quando custos ou volume de vendas mudarem, e mantenha-o curto o bastante para ser revisitado.
A regra de decisĂŁo Ă© simples: se a receita ainda supera o custo total sob premissas cautelosas, a escolha tem sustentação. Se sĂł funciona com vendas otimistas, espere ou reduza o compromisso atĂ© os nĂșmeros se sustentarem.
O Tintd ajuda usuĂĄrios de Mac a estilizar pastas do Finder com Ăcones e cores personalizados, aplicados manualmente, em lote ou automaticamente quando novas pastas aparecem. As sugestĂ”es sĂŁo processadas no dispositivo. Visite o Tintd para ver se as opçÔes de compra e assinatura combinam com o seu fluxo de trabalho.